Ипотека на строительство дома в 2026 году: условия, ставки и новые правила
ноя, 12 2026
Вы мечтаете о собственном доме за городом, но пугаетесь бюрократии и высоких ставок? В 2026 году ситуация изменилась не в пользу простых решений. Банки ужесточили требования, а государство пересмотрело льготы. Теперь получить ипотеку на строительство дома сложнее, чем взять кредит на квартиру, но выгоды могут быть огромными. Если вы семья с детьми или работаете в IT, ваши шансы на низкую ставку остаются высокими. А вот всем остальным придется считать цифры очень внимательно.
Что изменилось в льготных программах с 1 февраля 2026 года
Главный шок для многих заемщиков - правило «одна семья - одна льготная ипотека». Раньше муж и жена могли оформить два кредита по разным программам. Теперь это невозможно. Оба супруга обязаны выступать созаемщиками, если они граждане России. Исключение сделано только для случаев, когда один из супругов - иностранец.
Второй важный нюанс касается детей. Для участия в программе «Семейная ипотека» ребенок должен быть зарегистрирован по одному адресу с заемщиком. Банки теперь запрашивают СНИЛС детей при подаче заявки. Это сделано для того, чтобы исключить фиктивные сделки, где дети живут у бабушки, а родители берут кредит на дачу в другом регионе.
Если вы планировали использовать материнский капитал как первоначальный взнос, проверьте сроки. Средства должны быть перечислены до момента выдачи кредита или сразу после него, в зависимости от требований конкретного банка. Любая задержка может привести к отказу в одобрении льготной ставки.
Ключевые программы кредитования: кому что доступно
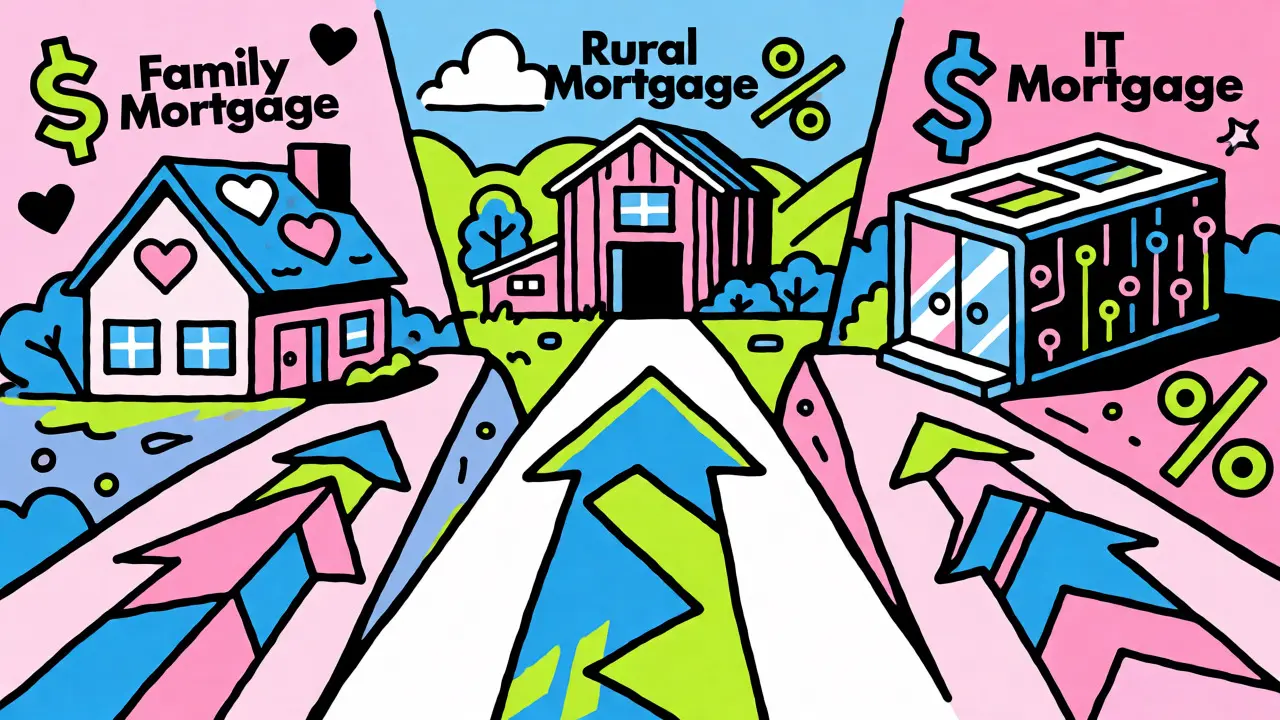
Рынок предлагает несколько основных путей финансирования строительства. Выбор зависит от вашего статуса, места жительства и наличия детей.
| Программа | Ставка | Максимальная сумма | Первоначальный взнос | Требования к заемщику |
|---|---|---|---|---|
| Семейная ипотека | 6% | 12 млн ₽ (Москва, СПб, МО, ЛО) 6 млн ₽ (другие регионы) |
от 20% | Дети до 6 лет; двое детей (7-18) в малых городах; ребенок-инвалид |
| Сельская ипотека | до 3% | 6 млн ₽ | от 20% | Объект вне Москвы, СПб и их агломераций |
| IT-ипотека | до 2% | 9 млн ₽ (ДФО, Арктика) 6 млн ₽ (остальные) |
от 20% | Работа в аккредитованной IT-компании |
| Стандартная ипотека | от 14-16%* | Зависит от дохода | от 20,1% | Любой гражданин РФ, возраст 21-70 лет |
*Ставки по стандартным программам варьируются в зависимости от ключевой ставки ЦБ и политики банка. В конце 2026 года они остаются существенно выше льготных.
Требования к объекту: какой дом можно построить
Банк дает деньги не под абстрактную мечту, а под конкретный объект недвижимости. Дом должен соответствовать строгим критериям, иначе сделку просто не пропустят оценщики.
- Тип строения: Отдельно стоящий жилой дом для одной семьи. Никаких таунхаусов, блоков или квартир в многоквартирном доме.
- Этажность и высота: Не более трех надземных этажей. Высота здания не должна превышать 20 метров.
- Площадь: Минимум 60 квадратных метров. Меньшие постройки банки часто считают временными сооружениями или хозблоками.
- Коммуникации: Обязательное наличие электричества, водоснабжения, канализации и отопления. Газификация желательна, но не всегда обязательна на этапе выдачи кредита, если предусмотрено подключение позже.
- Расположение: Участок должен находиться в населенном пункте, рядом с другими жилыми домами. Поле в чистом поле без инфраструктуры - плохой вариант для залога.
Фундамент должен быть капитальным: свайный, ленточный или плитный. Стены - прочные (кирпич, газобетон, дерево). Перекрытия также должны обеспечивать надежность конструкции. Если вы планируете строить каркасный дом, убедитесь, что он соответствует требованиям пожарной безопасности и имеет толщину стен, достаточную для круглогодичного проживания.
Как проходит процесс: от участка до ключей
Многие путают покупку готового дома и строительство нового. Это разные продукты с разными рисками для банка.
- Покупка земли: Участок должен быть в вашей собственности или оформлен в аренду с правом выкупа. Категория земель - ИЖС (индивидуальное жилищное строительство) или ЛПХ (личное подсобное хозяйство) в границах населенного пункта.
- Выбор подрядчика: Большинство банков требуют строительства через аккредитованную компанию. Самострой (когда вы сами нанимаете бригаду) возможен, но требует больше документов и строгого контроля этапов работ.
- Эскроу-счета: При использовании подрядчика деньги переводятся на счет эскроу. Банк выплачивает транши по мере завершения этапов (фундамент, коробка, кровля, отделка). Это защищает вас от недобросовестных строителей.
- Проект и смета: Вы предоставляете проект дома и детальную смету. Стоимость строительства по договору подряда не должна превышать сумму кредита более чем на 25%. То есть, если вам одобрили 6 млн рублей, общая стоимость стройки не должна быть выше примерно 7,5-8 млн рублей, чтобы оставался запас на непредвиденные расходы.
Важный момент: если вы покупаете участок и строите дом одновременно, расходы непосредственно на строительство не должны превышать 70% от суммы кредита. Остальные 30% идут на землю и сопутствующие расходы.
Подводные камни и скрытые расходы
Ипотека на строительство - это марафон, а не спринт. Пока дом строится, вы уже платите проценты. Обычно первые полгода-год ставка может быть повышенной, пока объект не введен в эксплуатацию. Уточняйте этот пункт в договоре.
Не забывайте про страховку. До регистрации права собственности страхуется жизнь и здоровье заемщика. После ввода дома в эксплуатацию добавляется страхование конструктивных элементов и отделки. Пропуск платежа или просрочка страховки могут привести к повышению ставки.
Еще одна ловушка - изменение проекта. Если вы решили добавить второй этаж или изменить материалы стен, вам нужно согласовать изменения с банком и подрядчиком. Иногда требуется новый отчет оценщика, что стоит денег и времени.
Альтернативы: рефинансирование и региональные программы
Если вы не попадаете под федеральные льготные программы, посмотрите на региональные инициативы. Многие области предлагают субсидии на компенсацию части процентной ставки для молодых специалистов, врачей или учителей.
Рефинансирование тоже стало популярным инструментом. Если вы взяли стандартный кредит под высокий процент, а через пару лет ваша финансовая ситуация улучшилась или появились новые госпрограммы, вы можете попробовать перевести долг на более выгодных условиях. Однако в 2026 году банки стали осторожнее относиться к рефинансированию объектов незавершенного строительства.
Можно ли купить участок и построить дом одним кредитом?
Да, большинство программ позволяют комбинировать покупку земли и строительство. Важно, чтобы участок был в собственности или приобретался одновременно с началом стройки. Расходы на само строительство обычно ограничены 70% от суммы кредита, остальное идет на землю.
Нужно ли иметь постоянную регистрацию в регионе строительства?
Для большинства федеральных программ нет. Гражданство РФ и стабильный доход важнее. Однако для некоторых региональных субсидий или программ типа «Сельская ипотека» могут действовать территориальные ограничения (например, запрет на Москву и область).
Что делать, если подрядчик обанкротился во время стройки?
Если использовался счет эскроу, деньги вернутся вам, так как они лежали в банке до сдачи объекта. Если же платежи шли напрямую подрядчику без эскроу, риски значительно выше. Вам придется искать новую компанию и, возможно, брать дополнительный кредит на завершение работ.
Можно ли построить дом своими силами без подрядчика?
Да, многие банки допускают самострой, но требования к отчетности жестче. Нужно предоставлять акты выполненных работ, фотоотчеты и чеки на материалы. Ставка по такому кредиту может быть чуть выше, чем при работе с аккредитованным подрядчиком.
Какой минимальный размер участка нужен для ипотеки?
Единого федерального стандарта нет, но обычно банки требуют минимум 6 соток (600 кв. м), чтобы обеспечить место для дома, хозяйственных построек и парковки. На слишком маленьком участке оценить ликвидность залога сложнее.
Чек-лист перед подачей заявки
- Проверьте свою кредитную историю. Любые просрочки за последние полгода могут стать причиной отказа.
- Убедитесь, что ваш участок подходит под категорию ИЖС или ЛПХ в черте города/поселка.
- Соберите документы на детей (свидетельства о рождении, СНИЛС, подтверждение регистрации).
- Запросите предварительную оценку стоимости строительства у двух-трех разных подрядчиков.
- Рассчитайте бюджет с учетом роста цен на материалы. Заложите резерв в 10-15% сверх сметы.